A befektetők az év elején még kamatvágást vártak, így a Fed szigorúbb hozzáállása komoly negatívum. Egyelőre úgy tűnik, hogy elfogyott a lendület és gyengébb időszak következik a részvényeknek. Érdemes azonban figyelembe venni egy olyan tényezőt, ami most megmentheti a részvénypiacokat, még magasabb hozamkörnyezetben is.
Szinte biztos, hogy nem lesz kamatvágás
A piac év elején még két kamatvágást várt, az iráni háború azonban teljesen megváltoztatta a körülményeket. Most már a két kamatemelés sincs kizárva, mivel a Hormuzi-szoros lezárása az ellátási láncok zavarával, a szállítási költségek emelkedésével és az olajárak kiugrásával jelentősen növelte az inflációs kockázatokat. A kamatpályával kapcsolatos várakozásokat az alábbi ábra mutatja.
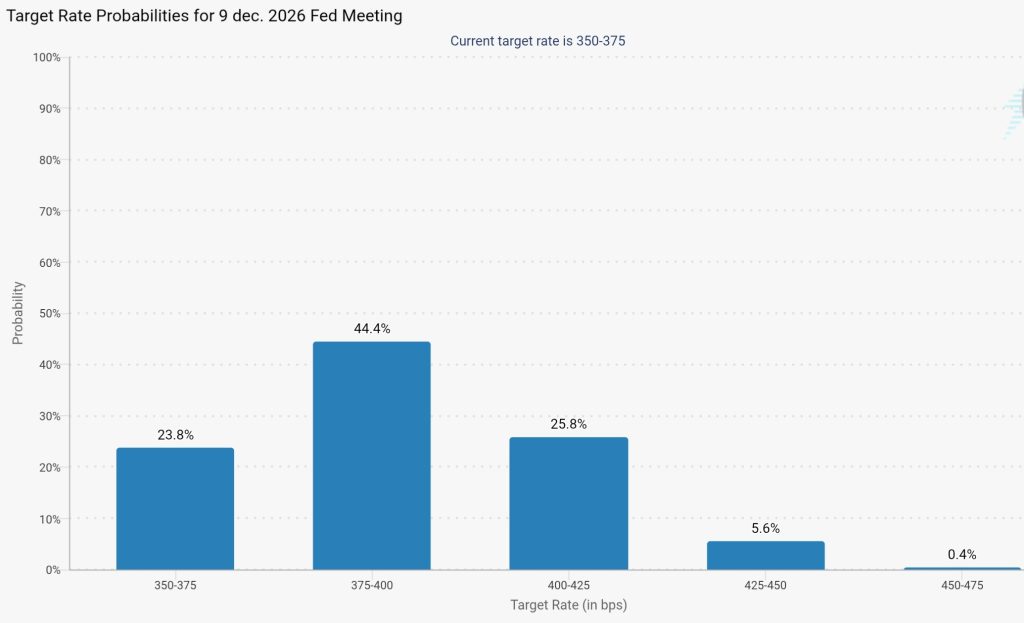
Év végi amerikai kamatvárakozások, forrás: www.cmegroup.com
Ilyen szituációban azt lehetne gondolni, hogy a növekedési részvények szempontjából kritikus kötvényhozamok emelkedésével komoly tőzsdei esés alakul ki. Ehhez képest azonban a Nasdaq100 jelenleg 17%-kal áll magasabban, mint az év elején.
Korábban a kamatvágások tűntek az aktuális bikapiac egyik legfontosabb hajtóerejének, most viszont egy ideig szinte biztosan nem fog csökkenni a kamatszint, így felmerül a kérdés, hogy ez mekkora negatívum a részvénypiacoknak?
Miért fontos a reálkamat?
A részvénypiac növekedése szempontjából kritikus tényező a kamatszint. Az alacsony kamatok élénkítik a gazdaságot, míg a magasabb kamatszint ugyan letöri az inflációt, de a növekedést is visszafogja. Van azonban egy másik fontos tényező is, amire sokan nem figyelnek. Ez a reálkamat.
A reálkamat a kockázatmentesen elérhető hozam és az infláció különbsége. Ez az a hozam, amit reálértékben, az inflációt figyelembe véve lehet elérni államkötvényekkel, mivel ez tekinthető a leginkább kockázatmentes befektetésnek. Amennyiben ez az érték magas, az arra ösztönzi a befektetőket, hogy államkötvényeket tartsanak a kockázatos eszközökkel szemben. Viszont amennyiben csökken, az a részvényeknek kedvez.
Ez a jelenség jól mutatja, hogy az infláció nem rossz a részvényeknek, sőt kedvez nekik, mert ilyenkor szinte mindennek feljebb megy az ára, így a részvényeknek is. A probléma akkor van, ha a Fed erre válaszul kamatot emel, mivel ez rontja a növekedési kilátásokat és a vállalatok értékét.
Ezért is fordulhatott elő áprilisban (amikor az olajárak emelkedése elkezdett begyűrűzni az adatokba), hogy hirtelen felpattantak az amerikai tőzsdeindexek, a Nasdaq100 bő egy hónap alatt 20%-ot ralizott. Ekkor az infláció elindult felfelé, de a Fed még átmenetinek tekintette a kiugrást, a kötvényhozamok sem mutattak érdemi emelkedést, így csökkent a reálhozam.
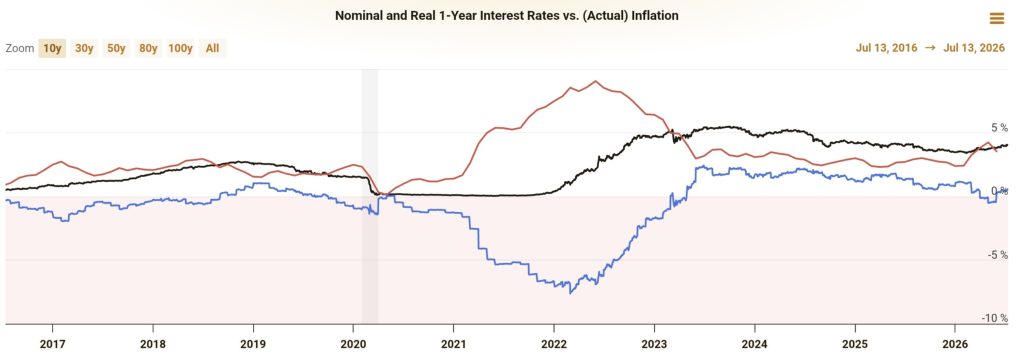
Amerikai egy éves reálkamat, forrás: www.longtermtrends.com
A fenti ábrán az egy éves amerikai kötvényhozam (fekete vonal), az éves CPI infláció (piros vonal) és az egy éves reálkamat (kék vonal) látható, ami 2026 elején folyamatosan csökkent. A júniusi infláció beesésével kissé emelkedett, de még mindig alacsony szinten van. A gazdasági médiában néhány helyen azt lehet olvasni, hogy most magasak a reálkamatok és ezért torpant meg a részvénypiac, valamint ezért teljesítenek rosszul a nemesfémek és a kriptopiac is. Ez azonban csak a hosszú távú reálkamatra érvényes, amit a tíz éves kötvényhozamból és a tíz éves inflációs várakozásokból számítanak.
Viszont a rövid távú folyamatokat tekintve az egy éves reálkamat sokkal fontosabb lehet, mivel először erre reagálnak a befektetők. A tíz éves reálkamatot az viszi föl, hogy a hosszú távú inflációs várakozás viszonylag alacsony, 2,23%. Ugyanakkor ez kedvező, mivel éppen azt jelzi, hogy piac nem vár tartós inflációt.
Az utóbbi hetekben éppen a gyenge pontját láthattuk a folyamatnak, mivel hiába nőtt tovább az infláció, ezzel együtt a Fed is szigorú lett, aminek hatására a piac már egy hosszabb szigorítási ciklust kezdett árazni. Ezért az alacsony reálkamat akkor tud igazán működni, amikor a hosszú távú inflációs várakozások stabilak és a Fed is tartja vagy csökkenti a kamatszintet. A legújabb inflációs adatokkal talán ebbe az irányba mozdulhatnak a piaci várakozások.
Persze amennyiben hirtelen visszaesne az infláció, az nyilván növelné a reálkamatot, viszont ez valószínűleg csak rövid távon valósulhat meg és az év végéig leginkább 3% és 3,5% között ingadozhat az amerikai CPI, ami már nem jelentene olyan kockázatot, de a reálkamat is alacsony maradna.
Erős profitvárakozások
A másik fontos tényező, hogy a befektetők továbbra is erős bevétel- és profitnövekedést várnak a vállalatoktól. Nagyrészt ennek köszönhető, hogy az iráni háború kellős közepén és 100 dollár feletti olajárak mellett is meredek emelkedés tudott kialakulni az amerikai tőzsdeindexekben.
Az első negyedéves gyorsjelentési szezon nagyon jól sikerült, amivel még nagyobb lendületet kapott az AI-rali. A chipek iránti igény és a beruházások mértéke tovább növekszik, amitől a piac rendkívüli hatékonyság- és eredménynövekedést vár. Ezt pedig a második negyedéves gyorsjelentési szezon is tovább erősítheti.
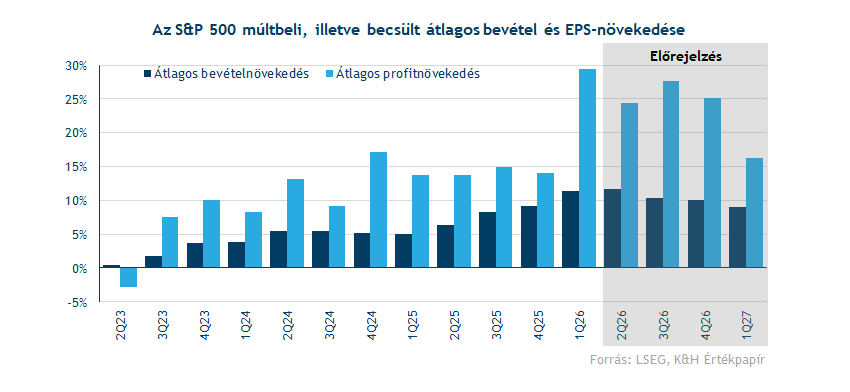
Az S&P500-ra vonatkozó bevétel- és profitvárakozások, forrás: www.khertekpapir.hu
A fenti ábra is jól mutatja, hogy kiugróan magas profitnövekedést értek el az S&P500 vállalatai az első negyedévben. Ennek fényében egyáltalán nem meglepő, hogy a negatívumok ellenére is kilőttek az amerikai tőzsdeindexek. Ez az erős teljesítmény pedig a következő negyedévekben is folytatódhat.
Mik a kockázatok?
Az alacsony reálhozam az erős profitvárakozásokkal együtt nagyon jól működhet, de sérülékeny is egyben. A legnagyobb kockázatot az jelenti, ha a Fed mégis kamatemelésre kényszerül. Ebben az esetben megdőlne az a feltétel, hogy a hosszú távú inflációs várakozások horgonyzottak és a jegybank képes kordában tartani az inflációt.
Így a következő időszakban kulcsfontosságú lesz az infláció alakulása. A piac kiemelten fogja figyelni, hogy a Hormuzi-szoros lezárásának a késleltetett hatása milyen mértékben jelenik meg az adatokban. Az olajárak esése rövid távon ugyan kedvező lehet, viszont a konfliktus kiújulásával ismét emelkedésnek indultak. Így ősszel növekedhet az inflációs kockázat, amit az is erősíthet, hogy a műtrágyaszállítmányok kiesése miatti terméshozam-visszaesés ekkor jelenik meg az árakban.
Emellett különösen érdekes kérdés, hogy a mesterséges intelligencia miképpen hat majd az inflációra. Hosszú távon a termelékenység növekedésnek köszönhetően dezinflációs hatású lehet, de rövid távon egyelőre az óriási mértékű beruházások miatt tovább fűtheti az áremelkedést.
És természetesen nem szabad arról sem megfeledkezni, hogy bármikor elérkezhet az a pont, amikor megrendül a befektetők bizalma az AI-ban és ekkor már nem lesznek megalapozottak a magas értékeltségek. Amennyiben a vállalatok már nem tudnak megfelelni az egyre magasabb elvárásoknak, megkérdőjeleződne a bikapiac egyik legfontosabb mozgatórugója, ami már nem tudná ellensúlyozni a negatívumokat.
Összegzés
Az olajárak emelkedése és az inflációs kockázatok következtében az idei évben már szinte biztosan nem lesz kamatvágás. Ebből azonban nem következik, hogy gyenge időszak lesz a tőzsdéken, mivel az AI-val kapcsolatos várakozás továbbra is erős, valamint a reálkamat is segíthet.
A kockázatot azonban az iráni háború és a Hormuzi-szoros lezárásának hosszú távú hatása jelenti. Amennyiben ez tartós áremelkedést vált ki, elkerülhetetlen a szigorúbb monetáris politika, ami elrontaná a piaci hangulatot.
Viszont az infláció önmagában nem rossz a részvénypiacoknak. Amennyiben nem lesz kamatemelés, az alacsony reálkamat az erős vállalati profitvárakozásokkal kiegészülve tovább fűtheti a bikapiacot.
Amennyiben további elemzésekre, hasznos tanácsokra is kíváncsi vagy, csatlakozz Facebook csoportunkhoz!
A cikk nem minősül befektetési tanácsadásnak, mivel elsősorban tájékoztató jellegű, a tőzsdei folyamatok jobb átlátását szolgálja, valamint szubjektív véleményt tartalmaz. Jogi nyilatkozat.